第七章 对外贸易短期信贷与贸易经纪
一、对外贸易短期信贷概述
对外贸易短期信贷是指在国际贸易活动中,借贷期限在一年以内的资金融通行为。它是国际贸易结算与融资体系的重要组成部分,主要指银行为进出口商提供的、用于支持商品交易和货物周转的短期资金支持。短期信贷的核心功能在于解决贸易过程中资金与货物流动在时间上的错配问题,使出口商能够在货物发运后及时回笼资金,使进口商能够在收到货物前获得支付能力。
对外贸易短期信贷具有期限短、周转快、与具体贸易背景紧密挂钩的特点。根据信贷对象的不同,可划分为对出口商的信贷和对进口商的信贷两大类。
二、对出口商的短期信贷
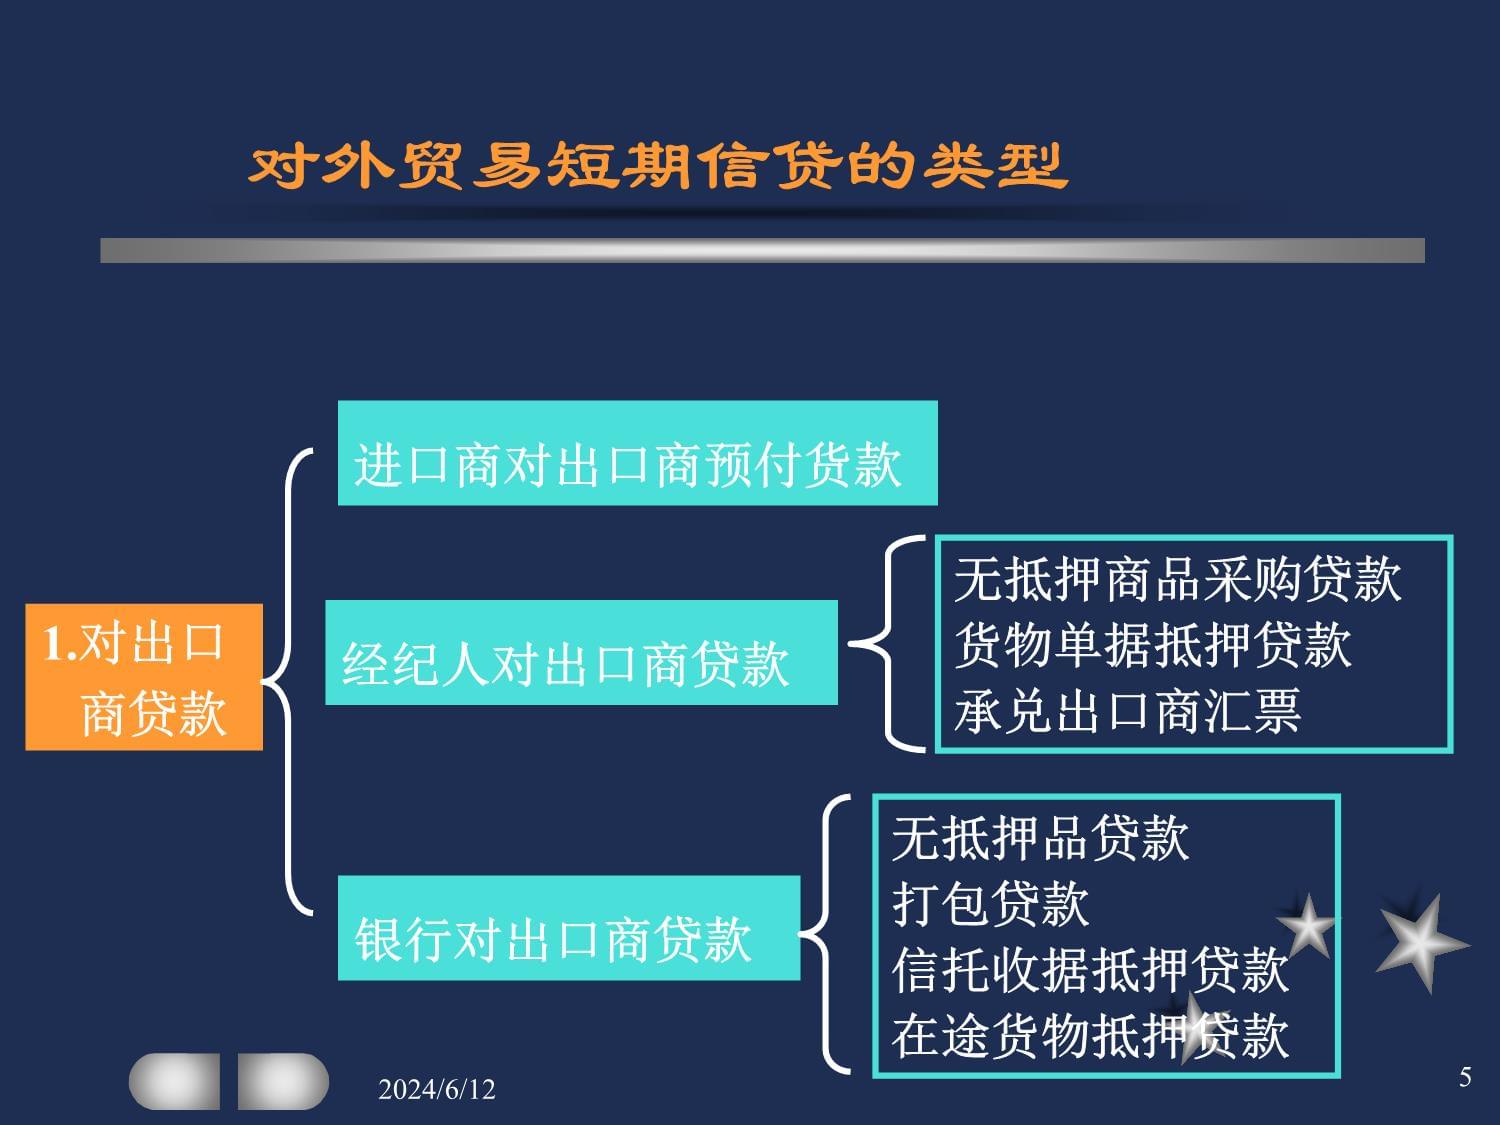
(一)出口押汇与打包放款
打包放款是出口商在收到境外开来的信用证后,以信用证正本为抵押,向银行申请的短期资金融通。该款项主要用于组织货源、采购原材料和支付生产费用。打包放款金额通常为信用证金额的一定比例,待出口商交单收汇后归还。
出口押汇则是出口商在货物发运并取得全套货运单据后,将单据抵押给银行,由银行按票面金额扣除利息后先行垫付货款。两者虽同属出口融资,但打包放款发生在发货前,押汇发生在发货后,前者侧重备货环节,后者侧重收汇环节。
(二)票据贴现与买汇
出口商持有经进口方承兑的商业汇票或银行承兑汇票时,可向银行申请贴现,提前获取票款。买汇则是银行无追索权地买入出口商持有的外币票据,出口商由此将收汇风险转移给银行。此类融资方式适用于以托收或信用证方式结算的贸易。
三、对进口商的短期信贷
(一)进口押汇
进口押汇是指进口商以进口货物物权凭证为担保,由银行在进口商付款前先行垫付货款的一种融资方式。银行在收到出口商交来的单据后,应进口商申请对外付款,随后进口商在约定期限内偿还银行垫款及利息。
(二)信托收据与提货担保
信托收据是进口商在未付清货款前,凭以向银行借取货运单据的书面承诺,承认货物所有权归银行,自身仅以受托人身份处理货物,销售后将款项交还银行。提货担保则适用于货物先于单据到达的情形,银行出具担保书使进口商得以先行提货,待单据到达后再行赎单。
四、贸易经纪的角色与职能
贸易经纪是指在进出口交易中处于中间地位、为买卖双方介绍交易机会、促成交易达成并从中收取佣金的商业主体。贸易经纪不取得货物所有权,也不承担货物买卖中的直接盈亏风险,其收益来源于借助信息优势和专业渠道为委托人提供的撮合服务。
贸易经纪的主要职能包括:其一,搜寻并匹配交易对手,凭借广泛的市场信息和客户网络为主要委托方寻找合适交易对象;其二,促成谈判与缔约,协助双方就价格、数量、交货条件等进行磋商;其三,辅助履行事务,如代办报关、检验、运输及结汇手续等;其四,提供市场信息与信用参考,帮助委托人降低跨境交易中的信息不对称。
依据法律地位与业务方式,贸易经纪可分为居间经纪人、行纪人和代理经纪人三类。居间人仅提供订立合同的机会或媒介服务;行纪人以自己的名义为委托人从事贸易活动并承担相应法律后果;代理商则在授权范围内以委托人名义行事。
五、短期信贷与贸易经纪的结合及风险防控
在外贸实践中,短期信贷与贸易经纪常相互配合。贸易经纪人可在进出口双方之间提供信用信息,协助银行判断交易的真实性和对手方的资信水平,提高短期信贷业务的效率与安全性。
短期信贷面临进口方信用风险、开证行国家风险和单证不符等风险。银行应重视贸易背景真实性的审核,完善对提单、发票、合同等单据的甄别机制。贸易经纪人亦应审慎履行信息提供义务,避免误导或者损害委托人利益。健全的结算条款设计、有效的资信调查及合理的授信额度控制,是防范相关风险的关键措施。
六、本章小结
对外贸易短期信贷以出口押汇、打包放款、进口押汇、信托收据等具体业务为工具,解决了国际贸易中资金周转期限的要求。贸易经纪在交易前搜寻交易对手、在该交易回合内促成履行并为信用决策提供辅助信息,而银行短期信贷则为交易的资金链条提供流动性保障。准确把握两者的业务边界与风险要点,是从事国际贸易实务与融资工作的基础要求。
如若转载,请注明出处:http://www.mengquanhuan.com/product/31.html
更新时间:2026-10-24 06:20:04